Le rachat de crédit immobilier regroupe plusieurs prêts en un seul. Cela offre souvent de meilleures conditions financières. Mais, combien de temps cela prend-il ?
Nous allons voir combien de temps cela prend. On va explorer chaque étape, du début jusqu’à la fin. Cela inclut la préparation du dossier et le moment où on peut utiliser l’argent.
En général, il faut 3 à 6 semaines pour obtenir l’argent après le premier contact. On va parler des délais, des facteurs qui influent et des documents nécessaires. Préparez-vous à comprendre les délais et les étapes importantes pour mieux gérer votre argent.
Qu’est-ce que le rachat de crédit immobilier ?
Le rachat de crédit immobilier aide beaucoup de gens à mieux gérer leur dette. Il combine plusieurs crédits en un seul, avec une seule mensualité souvent plus basse. Cela rend la gestion des paiements plus simple et peut réduire les intérêts.
Définition du rachat de crédit
Le rachat de crédit regroupe différents crédits en un seul. Cela aide à simplifier la gestion financière. Par exemple, un couple pouvait payer 1250€ par mois. Après le rachat, ils payaient seulement 830€ par mois, sur 18 ans. C’est une bonne solution pour ceux qui ont trop de dettes.
Opter pour un rachat de crédit immobilier a beaucoup d’avantages. Il peut réduire le taux d’endettement. Un couple a pu passer de 50% à 33,2% d’endettement. Avec l’aide d’un courtier, on peut trouver de bonnes offres. Cela aide à réaliser des projets tout en économisant.
Les étapes du rachat de crédit immobilier
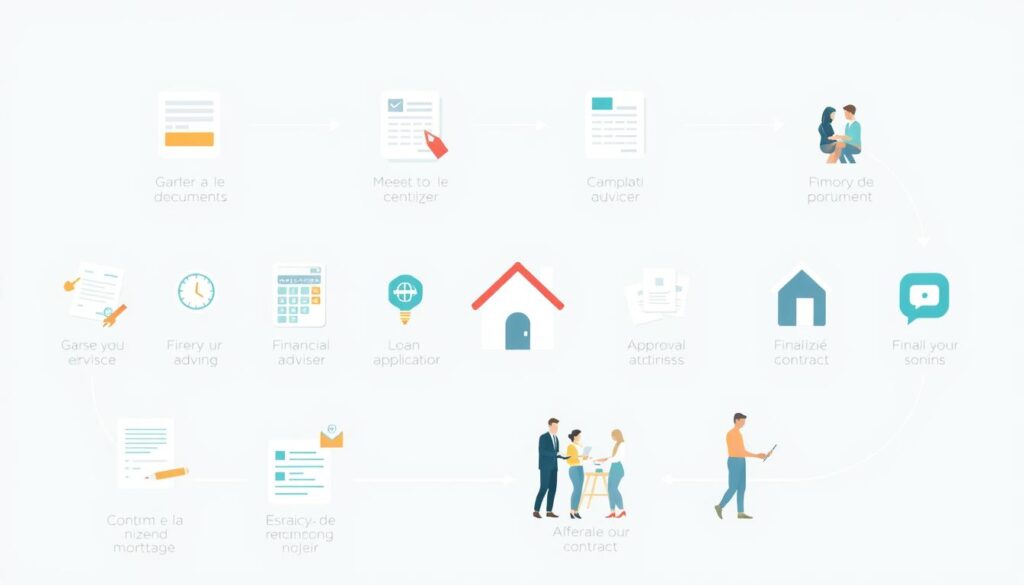
Le rachat de crédit immobilier demande plusieurs étapes rachat de crédit clés. Elles nous aident à bien organiser notre démarche. Cette première étape est très importante pour le succès de notre projet.
Préparation de votre dossier
La préparation dossier est essentielle pour augmenter nos chances. Il faut rassembler certains documents :
- Copie de la pièce d’identité
- Trois derniers bulletins de salaire
- Relevés bancaires récents
- Tableaux d’amortissement des crédits existants
- Offres de prêt des crédits en cours
Ces documents aident les banques à comprendre notre situation financière. Ils évaluent les risques du rachat de crédit.
Choix de la banque ou du courtier
Le choix banque crédit est crucial. Nous pouvons négocier directement avec une banque ou utiliser un courtier. Un courtier peut trouver de meilleures offres pour nous. Cela rend le processus plus simple et peut être plus économique.
Combien de temps faut-il pour un rachat de crédit ?
Le délai rachat de crédit immobilier est crucial lorsqu’on pense à racheter un crédit. Plusieurs facteurs déterminent la durée de ce processus. Nous allons voir les deux aspects clés : le temps pour obtenir une offre et les délais des banques.
Temps moyen pour obtenir une offre
Le temps pour avoir une offre de rachat varie. Après avoir envoyé votre dossier, les banques répondent généralement en 3 à 5 jours. Cela montre les délais initiaux à attendre. Le temps de réponse peut changer selon la qualité de votre dossier.
Délai de traitement par les banques
Après avoir reçu l’offre, le processus complet prend 10 à 30 jours pour les prêts à la consommation. Pour les crédits immobiliers, cela peut prendre de 3 à 6 semaines. Les banques vérifient alors votre dossier en détail. Une bonne préparation peut aider à réduire le délai rachat de crédit immobilier.

Les critères influençant la durée du processus
La durée du rachat de crédit immobilier varie selon plusieurs critères. La situation financière de l’emprunteur et le type de crédit sont essentiels. Une bonne gestion financière peut accélérer le processus.
Votre situation financière
La situation financière de l’emprunteur est cruciale. Les banques vérifient les antécédents de crédit et la capacité de remboursement. Une situation financière stable et des paiements à temps peuvent accélérer l’évaluation.
La nature du crédit immobilier
Le type de crédit immobilier influence aussi la durée. Les prêts simples sont traités plus vite. Mais les crédits complexes, avec des pénalités, peuvent retarder le processus. Il est important de comprendre ces aspects pour mieux gérer ses attentes.
Les documents nécessaires au rachat
Avant de demander un rachat de crédit, il faut bien se préparer. Il faut rassembler les documents rachat de crédit nécessaires. Un dossier complet aide à accélérer le processus et augmente nos chances de succès.
Liste des documents requis
Voici les documents à préparer :
- Trois derniers bulletins de salaire
- Avis d’imposition
- Relevés bancaires récents
- Quittances de loyer
- Jugements de divorce (le cas échéant)
- Contrats des crédits à racheter
- Attestation sur l’honneur pour l’utilisation des fonds (pour un rachat de crédit avec trésorerie)
- Devis du projet à financer (si applicable)
Importance de la complétude du dossier
La complétude dossier est essentielle pour que notre demande soit acceptée. Les banques vérifient chaque document pour évaluer notre situation financière. Un dossier complet augmente nos chances d’obtenir une offre favorable rapidement.
Le rôle du courtier en rachat de crédit
Utiliser un courtier en rachat de crédit apporte beaucoup d’avantages. Ce professionnel examine notre situation financière en détail. Il nous donne accès à de nombreuses offres intéressantes.
Le courtier ne cherche pas seulement un meilleur taux. Il aide aussi à gérer les documents et à négocier avec les banques.
Avantages à passer par un courtier
Les avantages courtier sont nombreux. Par exemple, Immoprêt offre des consultations gratuites. Ils ne facturent que si vous acceptez leur offre.
Cela diminue le risque financier pour nous. Un courtier peut aussi aider à répartir les remboursements sur plus de temps. Cela réduit nos mensualités.
Économie de temps avec un professionnel
Un courtier en rachat de crédit rend le processus plus efficace. Il s’occupe de toutes les démarches pour nous. Cela nous fait gagner beaucoup de temps.
Les courtiers connaissent bien le marché. Ils obtiennent rapidement une offre intéressante. Ils s’assurent que nous obtenons les meilleures conditions possibles.
Facteurs retardant le processus
Le rachat de crédit immobilier peut être ralenti par plusieurs facteurs. Des retards peuvent survenir pour différentes raisons. Il est donc crucial de fournir les bons documents et de bien communiquer avec la banque.
Retards dans la fourniture des documents
Les documents manquants peuvent bloquer notre avancement. Chaque document requis doit être soumis exactement et à temps. Sans eux, notre demande peut être retardée, ce que nous voulons éviter.
Attente de réponses de la banque
Après avoir envoyé notre dossier complet, nous devons attendre les réponses de la banque. Ce délai, souvent imprévisible, peut retarder notre rachat. Les banques ont leurs propres procédures qui influencent la rapidité de leur décision.
| Facteurs Affectant le Délai | Impact sur le Délai |
|---|---|
| Documents Manquants | Augmente les délais de traitement |
| Rétroactions de la Banque | Incertitude sur le timing |
| Complexité du Dossier | Traitement prolongé |
| Précision des Informations Fournies | Réduire les retards |
L’impact des taux d’intérêt sur le délai
Les taux d’intérêt varient et affectent la vitesse du rachat de crédit. Il est important de surveiller ces taux. Un taux plus bas rend le rachat plus rapide. L’état du marché immobilier influence ces taux et nos décisions financières.
Analyse du marché immobilier
Le marché immobilier influence nos options de financement. Lorsque le marché croît, les taux augmentent, ralentissant le rachat. Mais, une baisse des taux rend le rachat plus intéressant. Comprendre le marché est essentiel pour trouver les meilleures offres.
Effets des taux fluctuants
Les taux changeants ont un grand impact. Un petit changement peut changer nos choix. En hausse, les taux ralentissent le rachat. Ignorer ces fluctuations peut nous faire manquer de bonnes offres.
| Conditions | Taux d’intérêt actuel | Impact sur le rachat |
|---|---|---|
| En période de hausse | Au-dessus de 3% | Ralentissement du processus, offres moins compétitives |
| En période de stabilité | Entre 2% et 3% | Accès facilité à des taux attractifs |
| En période de baisse | En dessous de 2% | Opportunités de rachat avantageuses, délais réduits |
Pourquoi est-il important d’estimer les délais ?
Il est crucial de connaître les délais pour un rachat de crédit. Cela aide à bien planifier nos finances. Savoir les délais nous prépare à chaque étape, évitant les surprises.
Anticipation et planification financière
Comprendre les délais aide à mieux planifier. Les banques prennent de 3 à 5 jours pour répondre. Pour les prêts immobiliers, il faut 10 jours de réflexion.
Cela nous permet de créer un bon plan financier. Ainsi, nous pouvons atteindre nos objectifs sans stress.
Éviter des surprises désagréables
Les surprises peuvent survenir si on ne suit pas les délais. Des retards bancaires ou des problèmes de déblocage peuvent créer des soucis. Il est important de limiter ces surprises pour garder un bon équilibre financier.
| Délai Observé | Type de rachat | Durée |
|---|---|---|
| Réponse de principe | Rachat de crédits | 3 à 5 jours |
| Délai légal de réflexion | Prêt immobilier | 10 jours |
| Déblocage des fonds | Rachat de crédits à la consommation | 10 à 30 jours |
| Déblocage des fonds | Rachat de crédit hypothécaire | 3 à 6 semaines |
| Durée d’acceptation | Rachat de crédit | 14 jours pour les crédits à la consommation |
Cas pratiques : délais observés
Examinons des cas réels pour comprendre les délais de rachat de crédit. Les témoignages et différentes situations nous aident à saisir mieux le temps nécessaire pour racheter un crédit immobilier.
Exemples de délais dans différents scénarios
Les délais changent beaucoup selon les cas. Voici quelques chiffres importants :
| Scénario | Délai observé |
|---|---|
| Délai moyen pour l’obtention d’un crédit immobilier | Plus de trois mois |
| Solution de financement après la signature du compromis | Environ 45 jours |
| Délai légal de rétractation | 10 jours ouvrés |
| Signature de l’acte de vente chez le notaire | Jusqu’à trois mois |
| Conditions suspensives recommandées | 75 jours dans le compromis |
Témoignages de clients
Les clients partagent leurs expériences. Un couple a dit que leur dossier a pris un mois de plus en été. Cela est dû aux vacances des banques. D’autres ont trouvé le processus plus rapide grâce à un courtier en crédit immobilier.
Conclusion sur la durée du rachat de crédit immobilier
En conclusion, ce guide vous donne les infos clés sur le rachat de crédit immobilier. On a vu que le temps nécessaire varie, de 45 jours à plusieurs semaines. Préparer bien votre dossier et choisir un bon intermédiaire, comme Ace Crédit, aide beaucoup.
Récapitulatif des points essentiels
Comprendre que les délais d’obtention d’une offre peuvent prendre de deux à trois semaines est crucial. Il faut aussi compter le temps de réflexion et de négociation avec les prêteurs. En préparant bien vos documents et en connaissant les taux d’intérêt, vous éviterez les surprises.
Nos recommandations pour un processus efficace
Pour un rachat de crédit sans tracas, planifiez bien chaque étape. Travaillez avec des experts et n’hésitez pas à discuter des conditions de votre prêt. En période de forte demande, agir vite est un plus. Avec cette stratégie, le rachat de crédit se passera bien.